Dual Momentum im Backtest: Was die Strategie von 2010 bis 2026 wirklich gebracht hat
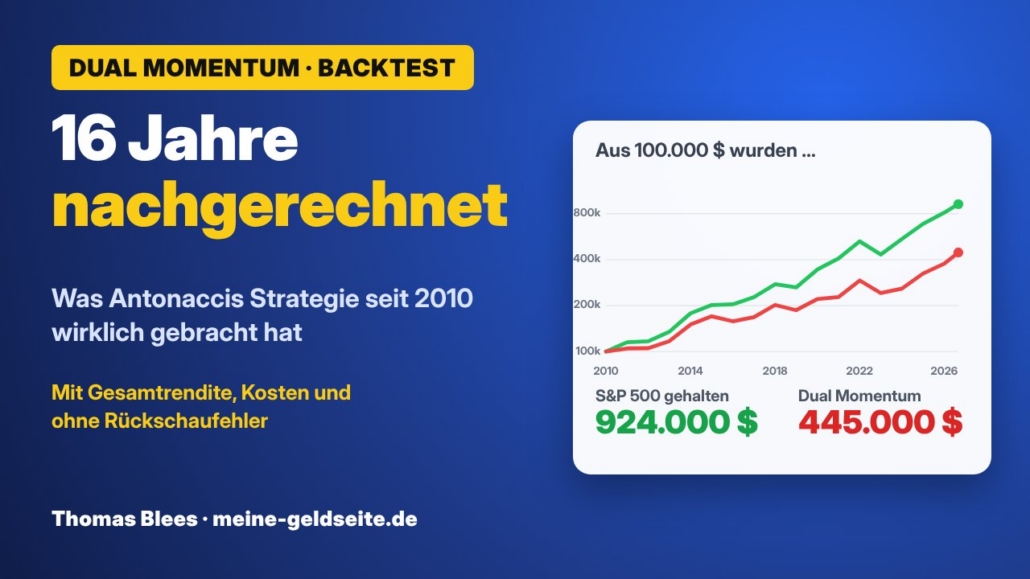
Aus 100.000 Dollar wurden 444.943 Dollar. Das klingt nach einer ordentlichen Geldanlage, bis du die zweite Zahl danebenlegst: Wer im Januar 2010 einfach den S&P 500 gekauft und nie wieder angefasst hätte, säße heute auf 923.658 Dollar. Mehr als das Doppelte, für null Arbeit.
Die erste Zahl stammt aus meinem Dual Momentum Backtest. Dual Momentum ist die Strategie von Gary Antonacci, über die früher oder später jeder stolpert, der sich mit systematischem Investieren beschäftigt. Die Regel passt auf einen Bierdeckel, und Antonaccis Backtests sahen glänzend aus. Nur endeten sie 2013.
Mich hat interessiert, was die Regel in den Jahren gemacht hat, die Antonacci damals noch gar nicht kennen konnte. Also habe ich sie nachgerechnet: sechzehn Jahre, 200 Monatsentscheidungen, mit echten Kursen, Ausschüttungen und Kosten. Das Ergebnis ist unbequem. Ein Todesurteil für die Strategie ist es trotzdem nicht, und warum das so ist, sagt mehr über Backtests im Allgemeinen als über Dual Momentum selbst.
So funktioniert die Dual Momentum Strategie
Die Regel besteht aus zwei Fragen, die du einmal im Monat beantwortest. Die erste heißt relatives Momentum: Wer war in den letzten zwölf Monaten stärker, amerikanische Aktien oder der Rest der Welt? Der Sieger kommt eine Runde weiter.
Die zweite Frage ist der eigentliche Clou, das absolute Momentum. Hat dieser Sieger überhaupt mehr gebracht als kurzlaufende US-Staatsanleihen, also praktisch ein risikofreier Parkplatz? Wenn nicht, stecken Aktien offenbar in einem Abwärtstrend, und du gehst komplett in Anleihen. Charttechnik, Bewertung oder Prognosen brauchst du nicht.
Gespielt wird mit drei Instrumenten, und du hältst immer genau eines davon, ohne Mischung und ohne Teilpositionen. Im Backtest habe ich die amerikanischen Original-ETFs verwendet (SPY, VEU, BND), weil sie die sauberste Datenhistorie haben. Für dich in Europa wären das die UCITS-Entsprechungen: der iShares Core S&P 500 (IE00B5BMR087) für die USA, der Xtrackers MSCI World ex USA (IE0006WW1TQ4) für den Rest der Welt und der iShares US Aggregate Bond (IE00B44CGS96) als Fluchtburg. Einen Haken hat das: Ein echtes „Welt ohne USA“ inklusive Schwellenländern gibt es als UCITS-ETF nicht. Wer die Schwellenländer dabeihaben will, ergänzt einen Emerging-Markets-ETF mit etwa einem Viertel Gewicht.
Populär wurde die Strategie, weil Antonacci sie an einem Zeitraum von den Siebzigern bis 2013 gezeigt hat. Da steckt alles drin, wovor ein Trendfilter schützen soll: Ölkrise, Crash 1987, Dotcom-Blase, Finanzkrise. Genau deshalb die Frage: Was ist seitdem passiert?
Der Aufbau des Backtests
Damit du den Zahlen trauen kannst, kurz zur Methode. Gerechnet habe ich von Januar 2010 bis August 2026 mit 100.000 Dollar Startkapital und ohne spätere Einzahlungen. An jedem Monatsletzten fällt das Signal, gehalten wird im Folgemonat. Das Signal darf dabei nur Daten verwenden, die an diesem Tag tatsächlich vorlagen, sonst betrügt man sich selbst.
Entscheidend ist die Gesamtrendite, also Kurs plus Ausschüttungen. Wer die Ausschüttungen weglässt, macht sich die Rechnung kaputt, denn bei Anleihen steckt praktisch die komplette Rendite im Kupon. Für Spread und Gebühren ziehe ich pro Umschichtung 0,1 Prozent ab. Steuern habe ich nicht berücksichtigt, und das solltest du dir merken, denn es spielt am Ende noch eine Rolle.
Das Ergebnis des Dual Momentum Backtests
| Strategie | Endwert | Rendite pro Jahr | Größter Rückschlag |
|---|---|---|---|
| Dual Momentum (12 Monate) | 444.943 $ | 9,37 % | −21,6 % |
| S&P 500, nur halten | 923.658 $ | 14,27 % | −23,8 % |
| 60/40-Depot, monatlich angepasst | 444.717 $ | rund 9,4 % | – |
Knapp fünf Prozentpunkte Unterschied pro Jahr klingen überschaubar. Über sechzehn Jahre Zinseszins wird daraus ein Faktor zwei. Der Zinseszins arbeitet eben in beide Richtungen.
Spannend ist, wo der Rückstand entsteht. Bis etwa 2018 laufen beide Kapitalkurven fast im Gleichschritt, drei Viertel der Zeit stand die Regel ohnehin im S&P 500. Dann geht die Schere auf und schließt sich nicht wieder. Den Schaden richten drei Jahre an: 2019 lag die Strategie 12,8 Punkte hinter dem Index, 2020 waren es 15,1 und 2023 sogar 19,5 Punkte. Jedes Mal stand die Regel auf Anleihen oder kam zu spät in Aktien zurück, während der Markt längst wieder lief.
Der Schutz, der keiner war
Jetzt kommt der naheliegende Einwand: Dual Momentum soll ja gar nicht mehr Rendite bringen, sondern dich vor Crashs schützen. Gut, schauen wir hin.
Im Corona-Absturz im März 2020 lagen Strategie und Index exakt gleich tief unter Wasser, beide bei minus 19,6 Prozent. Der Absturz war nach vier Wochen vorbei, und ein Signal, das einmal im Monat auf zwölf Monate zurückblickt, kommt bei so etwas schlicht zu spät. Beim Zinsschock 2022 hat der Filter funktioniert: minus 19,2 statt minus 23,8 Prozent. Über den gesamten Zeitraum bleiben davon gut zwei Prozentpunkte weniger Maximalverlust übrig. Bezahlt hast du dafür mit fünf Prozentpunkten Rendite pro Jahr. Ein ziemlich schlechter Tausch.
Noch unangenehmer ist der Vergleich mit dem langweiligsten Depot der Welt: 60 Prozent Aktien, 40 Prozent Anleihen, einmal im Monat zurückgesetzt. Es landet bei 444.717 Dollar. Dual Momentum bei 444.943 Dollar. Auf den Tausender dieselbe Summe, nur dass das gemischte Depot ruhiger lief und ohne 28 Komplettwechsel auskam. Und weil die Steuern im Backtest fehlen, schneidet Dual Momentum hier sogar noch zu gut ab: 28 Verkäufe mit realisierten Gewinnen treffen die Strategie härter als ein Depot, das nur nachjustiert.
Zwölf Monate, drei Monate oder einfach Zufall?
Vielleicht sind zwölf Monate einfach die falsche Messperiode? Ich habe alle Rückblickfenster von einem bis vierzehn Monaten durchgerechnet. Mit drei Monaten wären es tatsächlich 10,5 Prozent pro Jahr gewesen, mit neun Monaten nur 6,5 Prozent. Dieselbe Regel, nur eine andere Zahl im Fenster, und fast vier Prozentpunkte Unterschied pro Jahr.
Die Versuchung liegt auf der Hand, einfach drei Monate zu nehmen. Genau davor will ich dich bewahren. Ich habe den Zeitraum in zwei Hälften geteilt und jeweils geschaut, welche Messperiode dort gewonnen hätte. Von 2010 bis 2017 lagen vierzehn Monate vorn, in der zweiten Hälfte rutschten sie auf Platz neun. Die drei Monate, die ab 2018 gewinnen, standen vorher nur auf Platz sechs. Die Rangkorrelation zwischen beiden Hälften beträgt plus 0,02, statistisch also exakt nichts. Wer Ende 2017 die rückblickend beste Zahl gewählt hätte, hätte für die Zukunft nichts gewonnen.
Das ist die Definition von Kurvenanpassung (warum das so oft passiert, habe ich in Warum dein Backtest fast immer lügt ausführlich beschrieben), und so entstehen die meisten Strategien, die im Backtest glänzen und im Depot enttäuschen. Über alle Startzeitpunkte gemittelt dreht sich der Vorsprung der drei Monate übrigens sogar um: Im Median liefern sie 8,3 Prozent, die zwölf Monate 8,8. Die robustere Antwort wäre, sich gar nicht festzulegen und das Kapital auf drei Teildepots mit drei, sechs und zwölf Monaten zu verteilen. Das kostet ein Zehntel Prozentpunkt Rendite, bringt einen etwas kleineren Rückschlag und ein besseres Verhältnis von Ertrag zu Schwankung. Am Grundergebnis ändert es nichts.
0 von 140: Dual Momentum über rollierende Zeiträume
Ein einzelner Zeitraum kann täuschen, wenn das Ergebnis nur am Startdatum hängt. Deshalb habe ich zusätzlich 140 überlappende Fünfjahresfenster gerechnet, jedes um einen Monat versetzt.
Der Befund ist eindeutig. In keinem einzigen dieser 140 Fenster hat die Zwölf-Monats-Regel den einfach gehaltenen S&P 500 geschlagen. Der Rückstand schwankt zwischen 1,7 und 9,1 Prozentpunkten pro Jahr, im Median sind es 5,8 Punkte. Auch die anderen Messperioden und die Kombinationen kommen nicht über Einzelfälle hinaus. Das ist kein unglücklicher Startzeitpunkt, das ist systematisch.
Warum das trotzdem kein Todesurteil ist
Jetzt muss ich fair bleiben und mir selbst widersprechen. Gemessen habe ich die ganze Zeit gegen den Gewinner. Der S&P 500 war in diesen sechzehn Jahren mit deutlichem Abstand die stärkste große Anlageklasse der Welt. Jede Strategie, die zwischendurch nach Europa, Asien oder in Anleihen ausweicht, verliert gegen genau dieses eine Instrument fast zwangsläufig. Jede Form von Streuung hätte hier verloren.
Und denk an die Lage im Januar 2010. Nur den S&P 500 zu kaufen war damals keine neutrale Grundhaltung, sondern eine forsche Wette auf ein einziges Land, das gerade ein Jahrzehnt mit unterm Strich null Rendite hinter sich hatte. Dass die Wette aufging, wissen wir erst heute.
Was der Test wirklich zeigt, ist deshalb genauer als „funktioniert nicht“. Ein Signal, das monatlich zwölf Monate zurückblickt, ist zu langsam für Abstürze, die nach vier Wochen vorbei sind. Gebaut ist die Regel für lange, zähe Bärenmärkte wie 2000 bis 2003 oder 2007 bis 2009, und solche Phasen kamen im Testzeitraum schlicht nicht vor. Sechzehn Jahre amerikanischer Dominanz sind eine Marktphase, kein Naturgesetz. Wer daraus ableitet, dass Absicherung grundsätzlich Unsinn ist, macht denselben Fehler wie jemand, der aus Antonaccis Backtest ableitet, dass sie immer funktioniert.
Fazit: Die Regel, die du wirklich durchhältst
Rechnerisch ist Buy and Hold in diesem Dual Momentum Backtest klar überlegen. Praktisch ist es schwer. Die 14,27 Prozent pro Jahr bekommt nur, wer 2020 und 2022 nicht verkauft hat und auch bei minus 50 Prozent noch sitzen bleiben würde. Wer im März 2009 kapituliert und erst 2013 wieder einsteigt, verliert deutlich mehr als die fünf Prozentpunkte, die Dual Momentum kostet.
Deshalb mein Schlusssatz, und den meine ich ernst: Eine Regel, die du wirklich durchhältst, kann auf dem Papier schlechter sein als eine, die du theoretisch durchhalten solltest, und am Ende trotzdem das bessere Ergebnis liefern. Welche das für dich ist, kann dir kein Backtest abnehmen.
Alle Zahlen, Grafiken und die Jahr-für-Jahr-Tabelle findest du im kompletten Backtest als PDF. Hier kannst du dir das PDF kostenlos herunterladen, du bekommst es direkt per Mail.
Das ist keine Anlageberatung, sondern eine Rechnung. Vergangene Ergebnisse sind keine Garantie für die Zukunft.