Altersvorsorgedepot mit 50: Lohnt sich das noch?
Sabine ist 52, Sachbearbeiterin, und hat 15.000 Euro auf dem Tagesgeld. Einen Riester-Vertrag hatte sie nie. Neulich hat sie einen Zeitungsartikel über das neue Altersvorsorgedepot gelesen, ihn zusammengefaltet und gesagt: „Das ist doch was für die Jungen.“
Diesen Satz höre ich seit Monaten, in Mails, in meinen Sprechstunden, im Bekanntenkreis. Und ich verstehe ihn. Alles, was man über das neue Depot liest, rechnet mit 30 oder 40 Jahren Laufzeit, in denen der Zinseszins die schwere Arbeit erledigt. Wer Mitte fünfzig ist, hat diese Zeit nicht. Also winkt man ab.
Nur: Sabine liegt falsch. Wenn sie bis zur Rente jedes Jahr 1.800 Euro einzahlt, legt ihr der Staat in 15 Jahren 8.100 Euro dazu. Ohne einen Cent Börsengewinn. Ob sich das Depot für sie am Ende tatsächlich rechnet, ist damit allerdings noch nicht entschieden. Genau dieser Frage bin ich in meinem neuen Buch nachgegangen.
Was sich 2027 ändert
Am 29. Mai 2026 wurde das Altersvorsorgereformgesetz im Bundesgesetzblatt verkündet, nachdem der Bundestag es im März beschlossen und der Bundesrat im Mai zugestimmt hatte. Ab dem 1. Januar 2027 dürfen die Anbieter das Altersvorsorgedepot verkaufen. Es tritt an die Stelle der Riester-Förderung: Neue Riester-Verträge gibt es dann nicht mehr, bestehende Verträge genießen Bestandsschutz und laufen weiter.
Der Unterschied zum alten System ist größer, als der Name vermuten lässt. Riester war 2002 ein erster, halbherziger Versuch, die Altersvorsorge ein Stück weit auf Kapital zu stellen. Teure Verträge, Garantien, die Rendite gekostet haben, Regeln, die kaum jemand durchschaut hat. Das Altersvorsorgedepot verzichtet auf die Pflicht zur Kapitalgarantie, das Geld fließt in breit gestreute Fonds und ETFs, und beim Standarddepot sind die Kosten gesetzlich auf höchstens 1,0 Prozent im Jahr gedeckelt. Ich halte die Reform für einen echten Fortschritt. Die gesetzliche Rente wird für die meisten von uns nicht reichen, um den Lebensstandard zu halten. Eine geförderte private Ergänzung, die nicht schon an den Kosten erstickt, war überfällig.
Die Förderung selbst ist einfach gestrickt: Für jeden eingezahlten Euro bis 360 Euro im Jahr gibt der Staat 50 Cent dazu, für jeden weiteren Euro bis 1.800 Euro noch 25 Cent. Wer 1.800 Euro einzahlt, bekommt so 540 Euro Grundzulage. Und das Entscheidende für alle über 50: Bei der Zulage fragt der Staat nicht nach deinem Alter, sondern nur danach, wie viel du einzahlst. Eine 30-Jährige bekommt auf ihren Euro keinen Cent mehr als Sabine. Sie bekommt ihn nur mehr Jahre lang.
Warum die Frage mit 50 eine andere ist
Gerade die Generation, für die sich die Frage am drängendsten stellt, fühlt sich am schlechtesten informiert. Von den 46- bis 55-Jährigen sagen nur 29 Prozent, sie wüssten über das neue Depot gut Bescheid. Bei den 18- bis 25-Jährigen sind es zwei Drittel. Das ist kein Zufall. Die üblichen Rechenbeispiele sind für junge Sparer gemacht, und bei 40 Jahren Laufzeit fallen ein paar Details schlicht nicht ins Gewicht.
Mit 50 ist das anders. Da entscheidet sich vieles erst bei der Auszahlung, und zwar an drei Stellen, die in den gängigen Rechnungen fehlen.
Die erste ist die Steuer. Was im Altersvorsorgedepot liegt, wird bei der Auszahlung voll mit deinem persönlichen Steuersatz versteuert: dein eigenes Geld, die Zulagen und alle Erträge. Im Buch habe ich daraus eine Faustregel abgeleitet, die ich die 23-Prozent-Regel nenne. Bei 1.800 Euro Eigenbeitrag stammen von jedem Euro im Depot 23 Cent vom Staat. Zahlst du im Alter weniger als 23 Prozent Steuern auf die Auszahlung, liegt das Altersvorsorgedepot vor einem gewöhnlichen ETF-Depot mit demselben Eigengeld, egal wie die Börse läuft. Vorausgesetzt, die beiden anderen Punkte spielen mit.
Der zweite Punkt ist die Krankenkasse, und er ist der härteste. Wer als Rentner pflichtversichert ist, zahlt auf die Auszahlung keine Beiträge. Wer im Alter freiwillig gesetzlich versichert ist, kann dagegen gut ein Fünftel der Auszahlung an die Kasse verlieren, und die Steuer kommt noch obendrauf. Dann rechnet sich das Depot nur noch in Ausnahmefällen.
Der dritte Punkt sind die Kosten. Ein Prozent im Jahr klingt harmlos. Bei Sabine macht der Unterschied zwischen einem Anbieter, der 0,2 Prozent verlangt, und einem, der 1,0 Prozent nimmt, nach 15 Jahren rund 3.400 Euro aus. Das sind gut zwei Fünftel der Zulagen, die der Staat ihr schenkt.
Und dann ist da noch der alte Riester-Vertrag, der bei vielen in der Schublade liegt. Behalten, auf die neue Förderung umstellen oder das Geld in ein Altersvorsorgedepot übertragen? Mit 55 wiegt eine falsche Entscheidung schwerer als mit 30, weil weniger Zeit bleibt, sie auszubügeln. Ein Vertrag aus den Anfangsjahren hat womöglich einen Rentenfaktor, den heute kein Anbieter mehr bietet. Wer den vorschnell überträgt, bekommt ihn nie wieder.
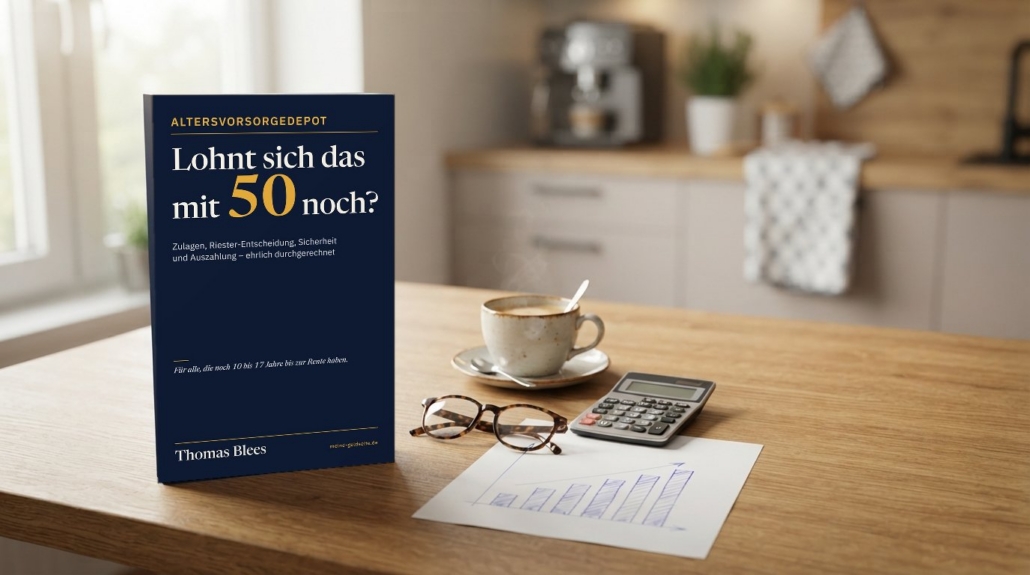
Das Buch: „Altersvorsorgedepot: Lohnt sich das mit 50 noch?“
Weil ich auf all diese Fragen keine Antwort gefunden habe, die wirklich für Menschen zwischen Ende 40 und Anfang 60 rechnet, habe ich das Buch selbst geschrieben. Es ist ab sofort bei Amazon erhältlich, als E-Book und als Taschenbuch: [AMAZON-LINK]
Ich rechne darin konsequent netto, also nach Steuern, nach Krankenkassenbeiträgen und nach Kosten. Drei Haushalte begleiten dich durch das Buch: Sabine kennst du schon. Dazu kommen Frank und Birgit mit ihrer Tochter, für die es noch Kindergeld gibt, und einem Riester-Vertrag von 2008. Und Ralf, selbstständiger Elektromeister, 60 Jahre alt, mit seiner Frau Monika. An Petra, die mit rund 950 Euro Rente rechnet, zeige ich, was gilt, wenn im Alter die Grundsicherung droht.
Nicht für alle lautet die Antwort Ja, und das Buch sagt es offen. Bei Ralf heißt sie ehrlicherweise: knapp. Jedes Kapitel endet deshalb mit einer Ampel. Grün heißt machen, Gelb heißt erst prüfen, Rot heißt lassen. Ein Ratgeber, der jedem zum Abschluss rät, hilft niemandem.
Du musst das Buch auch nicht von vorn bis hinten lesen. Die ersten drei Kapitel sagen dir, ob du förderberechtigt bist und ob es sich für dich lohnt. Danach nimmst du dir vor, was dich betrifft: den alten Riester-Vertrag, die Kinderzulage, die Frage, wie du dir das Geld später auszahlen lässt, per Auszahlplan, Leibrente oder 30 Prozent auf einmal. Ohne Riester-Vertrag und ohne Kindergeld kommst du mit rund 100 Seiten aus. Am Ende steht dein Plan auf einem einzigen Blatt: ob du mitmachst, wie viel du einzahlst, was mit dem Riester-Vertrag passiert und wie du später an dein Geld kommst. Im Anhang findest du Checklisten, Rechenblätter für deine eigenen Zahlen und einen Fristen-Kalender.
Eines ist mir dabei wichtig: Von Anbietern des Altersvorsorgedepots bekomme ich kein Geld. Namen von Anbietern tauchen im Buch nur als Beispiele auf, nicht als Empfehlung. Und weil das Gesetz neu ist und einige Details erst Behörden und Praxis klären, trenne ich im Buch genau, was im Gesetz steht und was meine eigene Lesart ist. Was sich nach dem Redaktionsschluss Anfang November 2026 ändert, trage ich auf meiner Update-Seite nach: meine-geldseite.de/avd-buch. Dort gibt es auch den Plan auf einer Seite als PDF zum Ausdrucken.
Warum du nicht bis 2028 warten solltest
Bleibt die Frage, ob man nicht erst einmal abwartet, bis sich alles eingespielt hat. Ich verstehe den Impuls, aber gerade ab 50 ist er teuer. Ein verpasstes Beitragsjahr lässt sich nicht nachholen. Wer zwei Jahre wartet, verschenkt bei 1.800 Euro im Jahr 1.080 Euro Grundzulage. Für eine 30-Jährige sind das zwei von 37 Beitragsjahren. Für Sabine sind es zwei von 15, also rund 13 Prozent aller Zulagen, die sie bis zur Rente überhaupt bekommen kann.
Abwarten heißt nicht, blind abzuschließen. Im Gegenteil: Zum Start Anfang 2027 werden viele Angebote mit „0 Euro“ werben, die nur eine Weile gelten. Wer vorher weiß, worauf es bei Steuern, Krankenkasse und Kosten ankommt, fällt darauf nicht herein.
Sabine hat übrigens nachgerechnet. Als Rentnerin kommt sie voraussichtlich in die Pflichtversicherung, auf ihre Auszahlungen zahlt sie rund 19 Prozent Steuern, also klar unter der 23-Prozent-Grenze, und sie nimmt einen günstigen Anbieter. Bei ihr steht die Ampel auf Grün. Für sie ist das Altersvorsorgedepot nichts für die Jungen. Es ist eines der besseren Geschäfte, die der Staat ihr in den nächsten 15 Jahren anbietet.
Ob das auch für dich gilt, kann ich dir hier nicht sagen. Dafür ist jede Lage zu verschieden. Mit dem Buch kannst du es aber selbst ausrechnen, mit klaren Zahlen statt mit einem mulmigen Gefühl.
Hier geht’s zum Buch bei Amazon: „Altersvorsorgedepot: Lohnt sich das mit 50 noch?“
Dieser Beitrag und das Buch dienen der Information und ersetzen keine individuelle Anlage-, Steuer- oder Rechtsberatung.