Optionsstrategien: Warum die meisten die falsche Frage stellen
Wer sich zum ersten Mal mit Optionsstrategien beschäftigt, stellt fast immer dieselbe Frage: Welche ist die beste? Sie kommt per Mail, in Kommentaren, in der Sprechstunde. Und jedes Mal muss ich ein wenig bremsen, denn die Frage klingt vernünftig und führt trotzdem in die Irre.
Eine beste Strategie gibt es nicht. Es gibt eine, die zu deiner Erwartung an den Markt passt, zum aktuellen Preisumfeld der Optionen und zu einer Positionsgröße, die du auch dann noch aushältst, wenn es schiefgeht. Ein Iron Condor kurz vor einem Ausbruch ist kein Plan, sondern Hoffnung mit Margin.
Das Problem liegt dabei weniger bei den Lesern als bei dem, was es zu lesen gibt. Entweder bekommst du Auszahlungsdiagramme ohne Zusammenhang oder Erfolgsgeschichten ohne Risiko. Was fehlt, ist die Brücke dazwischen: woran du vor dem Aufsetzen einer Position erkennst, ob eine Strategie überhaupt passt.
Zwei Fragen, bevor du irgendetwas aufsetzt
Die erste Frage lautet: Was erwarte ich in den nächsten Wochen vom Kurs dieser Aktie? Steigt sie, fällt sie, oder passiert wenig? Das klingt banaler, als es ist, denn viele Strategien, vor allem die, bei denen du Prämie einnimmst, setzen nicht auf den großen Knall, sondern auf ein ruhiges oder leicht steigendes Umfeld. Ein Covered Call passt zu jemandem, der die Aktie ohnehin hält und mit wenig Bewegung rechnet. Ein Long Call verlangt das Gegenteil: Hier musst du eine deutliche Aufwärtsbewegung erwarten, und zwar rechtzeitig, weil die Option mit jedem Tag an Zeitwert verliert.
Die zweite Frage wird fast immer vergessen: Wie teuer sind Optionen gerade im Verhältnis zur erwarteten Schwankung? Der Preis einer Option hängt stark davon ab, wie nervös der Markt ist, gemessen an der impliziten Volatilität. Ist sie hoch, bekommst du als Verkäufer eine ordentliche Prämie, als Käufer zahlst du viel. Ist sie niedrig, ist es umgekehrt. Ob „hoch“ wirklich hoch ist, verraten dir der IV-Rank und das IV-Perzentil, die den aktuellen Wert mit der eigenen Geschichte der Aktie vergleichen. Dreißig Prozent können bei einem Versorger ein Ausreißer sein und bei einem Technologiewert Alltag.
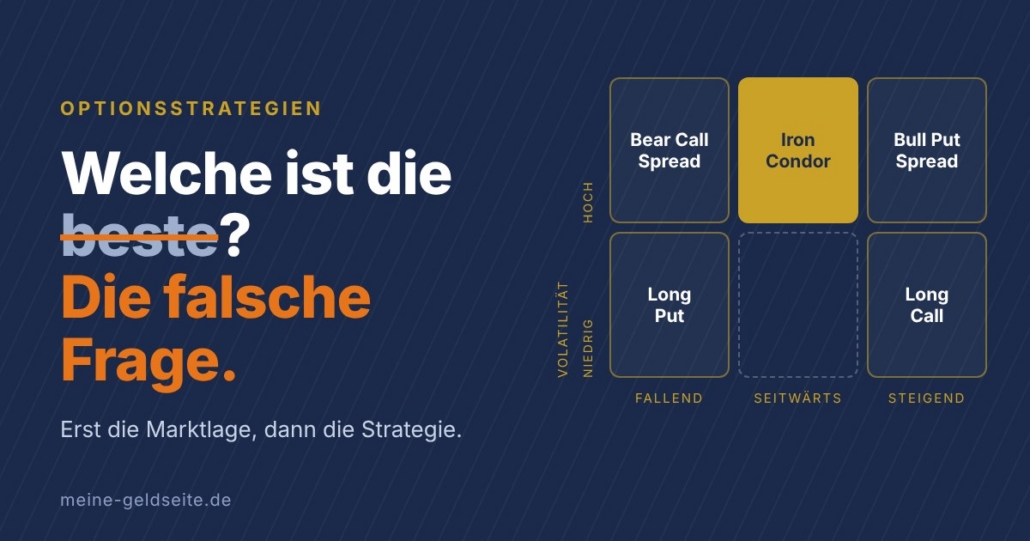
Legst du beide Fragen übereinander, entsteht eine Art Landkarte: auf der einen Achse deine Erwartung an den Kurs, auf der anderen die Volatilität. Verkaufsstrategien wie der Cash-Secured Put oder Credit Spreads wie der Bull Put Spread, bei denen du netto Prämie kassierst, fühlen sich eher bei hoher Volatilität wohl, Kaufstrategien wie Long Call und Long Put eher bei niedriger. Aus „Welche ist die beste?“ wird so die Frage: Auf welchem Feld stehe ich gerade?
Was danach zählt: der schlimmste Fall
Bevor du eine Position aufsetzt, rechne nicht den wahrscheinlichsten Fall aus, sondern den schlimmsten. Zwei Beispiele, beide hypothetisch und in Dollar gerechnet.
Du verkaufst einen Cash-Secured Put auf eine Aktie, die bei 100 Dollar steht. Strike 95, Prämie 2 Dollar je Aktie. Ein US-Optionskontrakt bezieht sich immer auf 100 Aktien, deshalb kassierst du 200 Dollar und musst 9.500 Dollar als Sicherheit bereithalten. Unter 93 Dollar, also Strike minus Prämie, bist du im Minus. Im äußersten Fall fällt die Aktie auf null, dann verlierst du 9.300 Dollar. Wahrscheinlich ist das nicht, möglich schon, und genau deshalb gehört die Zahl vorher auf den Tisch.
Der Bull Put Spread zieht eine Grenze ein. Du verkaufst den Put mit Strike 95 und kaufst zusätzlich einen mit Strike 90. Die Netto-Prämie beträgt 1,50 Dollar, also 150 Dollar. Mehr als diese 150 Dollar kannst du nicht verdienen, aber auch nicht mehr als 350 Dollar verlieren: fünf Dollar Abstand zwischen den Strikes, abzüglich der 1,50 Dollar Prämie, die du bereits bekommen hast. Das sind 3,50 Dollar je Aktie, bei 100 Aktien also 350 Dollar. Begrenztes Risiko heißt allerdings nicht kleines Risiko. Hier setzt du mehr als das Doppelte dessen aufs Spiel, was du höchstens gewinnen kannst. Das kann passen, solange du es weißt.
Dazu gehört die Positionsgröße. Der maximale Verlust einer einzelnen Position sollte nur einen kleinen Teil deines Depots ausmachen, wie klein, entscheidest du. Wichtig ist, dass du die Grenze vorher festlegst und nicht in dem Moment, in dem die Aktie fällt. Das Gleiche gilt für den Ausstieg: Wann schließt du die Position, wenn sie wie geplant läuft, und wann, wenn sie gegen dich läuft? Wer das erst im Ernstfall entscheidet, entscheidet unter Stress.
Alle Zahlen sind Rechenbeispiele und keine Empfehlung. Das ist Bildung, keine Anlageberatung.
Wenn du das strukturiert nachlesen willst
Genau diese Brücke hat mir selbst lange gefehlt: eine Quelle, die nicht nur zeigt, wie eine Strategie funktioniert, sondern auch, wann sie passt und worauf du achten musst. Deshalb habe ich ein E-Book geschrieben, „Die 7 Basis-Optionsstrategien“. Auf rund 60 Seiten gehe ich durch sieben Strategien: Covered Call, Cash-Secured Put, Bull Put Spread, Bear Call Spread, Long Call und Long Put (die beiden Richtungen derselben Strategie), Iron Condor und Diagonal Spread. Jede Strategie bekommt einen Steckbrief, die Idee in einem Satz, ein Auszahlungsdiagramm und ein durchgerechnetes Beispiel. Dazu kommen die Landkarte aus Markterwartung und Volatilität, eine Auswahlhilfe in fünf Fragen, die acht häufigsten Anfängerfehler und ein Glossar mit 78 Begriffen.
Das E-Book kostet 12,90 Euro. Alle Rechenbeispiele darin sind hypothetisch, es ist Bildungsmaterial und keine Anlageberatung.